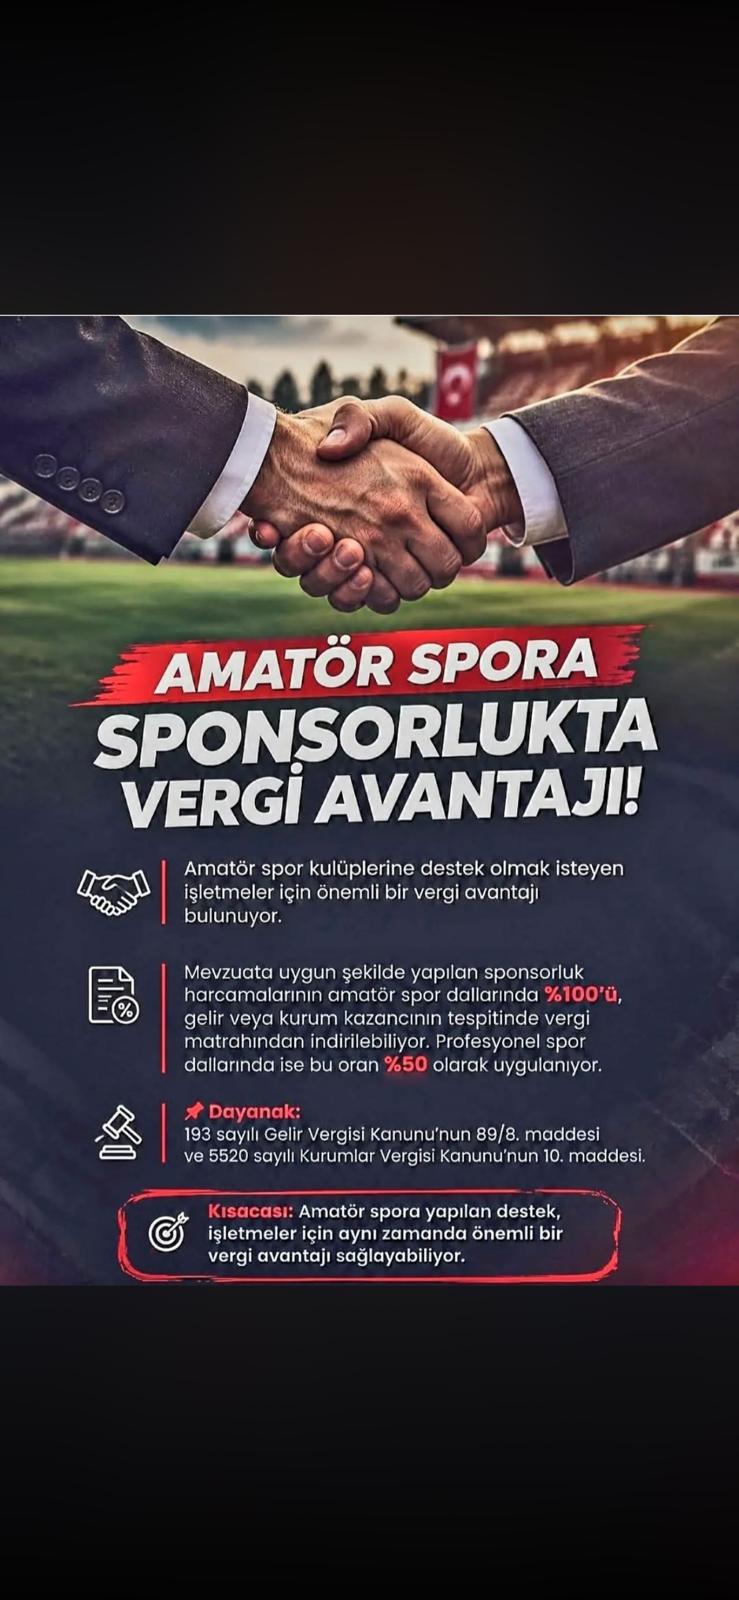
Amatör spor kulüplerine destek sağlamak isteyen işletmelere yönelik önemli bir vergi avantajı bulunuyor. Mevzuata uygun şekilde gerçekleştirilen sponsorluk harcamaları, belirli şartlar kapsamında vergi matrahından indirilebiliyor.
193 sayılı Gelir Vergisi Kanunu’nun 89/8. maddesi ile 5520 sayılı Kurumlar Vergisi Kanunu’nun 10. maddesine dayanan uygulamaya göre, amatör spor dalları için yapılan sponsorluk harcamalarının tamamı (%100) gelir veya kurum kazancının tespitinde vergi matrahından indirilebiliyor.
Profesyonel spor dallarında ise mevzuata uygun sponsorluk harcamaları için %50 oranında vergi avantajı uygulanıyor.
Uygulama kapsamında işletmeler, amatör spor kulüplerine destek olurken aynı zamanda sponsorluk harcamalarından doğan vergi indiriminden de yararlanabiliyor.